기준금리 0.25%p 인상, 3억원 대출자의 실제 월이자 변화는?
최근 2026년 기준 금융시장의 움직임에 따라 기준금리가 0.25%p 인상될 경우, 내 통장에서 빠져나가는 대출이자 계산 결과가 어떻게 달라지는지 궁금하신 분들이 많습니다. 결론부터 말씀드리면, 3억원 대출(30년 만기, 원리금균등상환 기준)의 경우 연 금리가 4.0%에서 4.25%로 오를 때 매월 약 4만 4천원, 연간으로는 약 53만원의 추가 이자 부담이 발생합니다.
💡 핵심 요약 즉답: 3억원 대출 시 금리 0.25%p 상승은 월 약 44,000원, 30년 전체 기간 동안 총 약 1,580만원의 이자 증가 효과를 가져옵니다.
3억원 주택담보대출 금리별 월 상환액 및 이자 비교
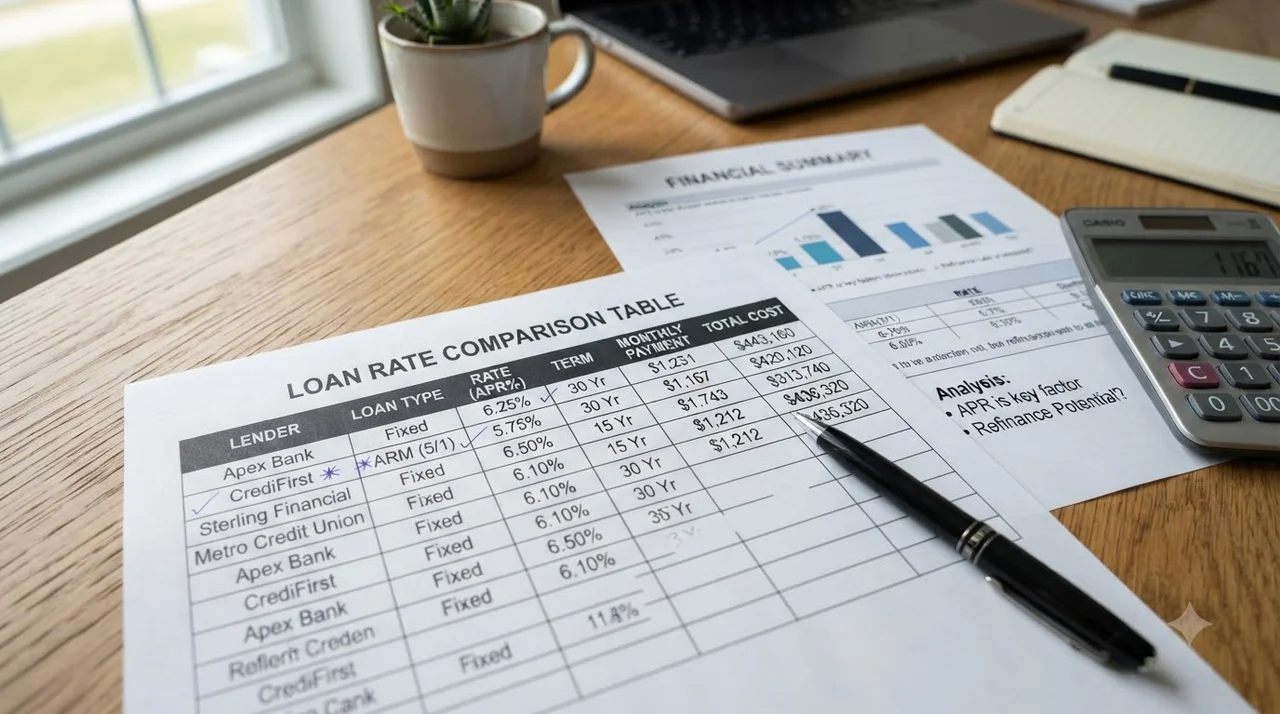
30년 만기 원리금균등분할상환 조건을 기준으로 금리 변동에 따른 월 상환금 및 이자 총액 변화를 표로 정리했습니다.
| 대출 금리 | 월 총 상환금액 | 월 발생 이자(초기) | 30년 총 이자합계 |
|---|---|---|---|
| 연 4.00% | 약 1,432,246원 | 1,000,000원 | 약 2억 1,560만원 |
| 연 4.25% (+0.25%p) | 약 1,475,820원 | 1,062,500원 | 약 2억 3,129만원 |
| 연 4.50% (+0.50%p) | 약 1,520,057원 | 1,125,000원 | 약 2억 4,722만원 |
상환 방식에 따른 이자 부담 차이 분석
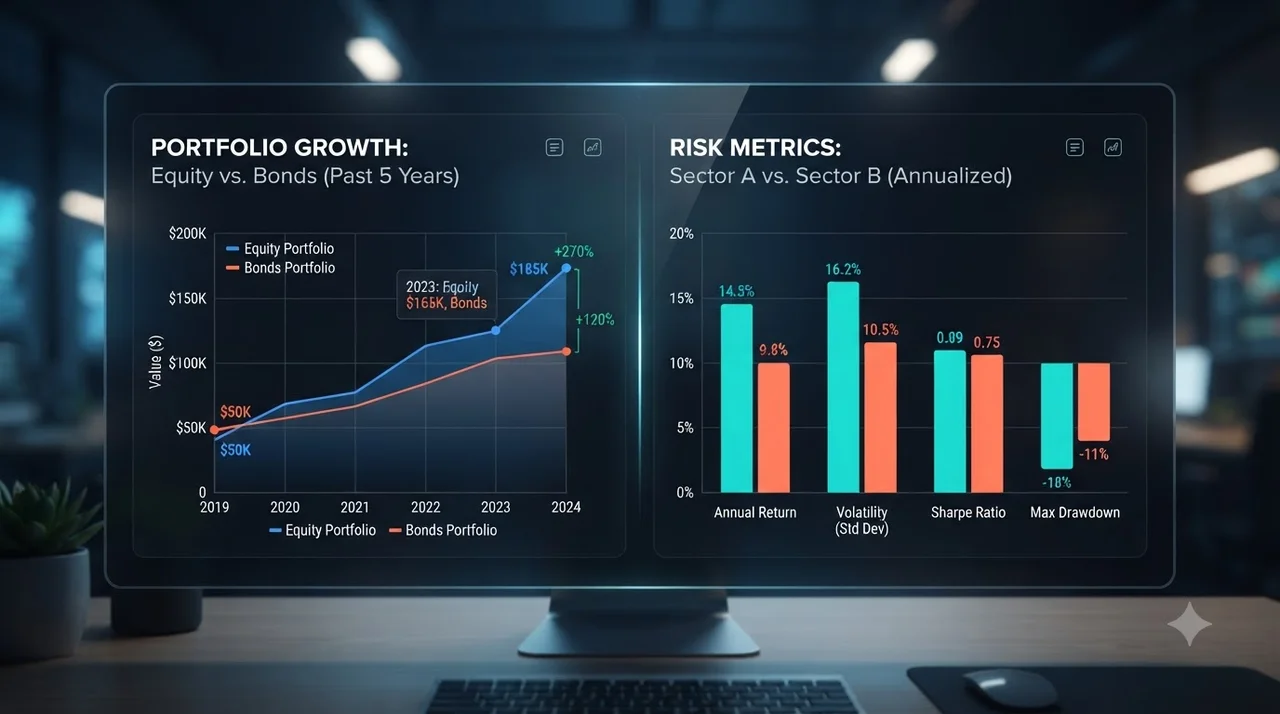
대출 원리금을 상환하는 방식에 따라서도 0.25%p 인상 시 체감되는 월이자 부담이 달라집니다.
원리금균등상환
매달 지불하는 원금+이자의 합이 일정합니다. 초기 이자 비중이 높아 금리 인상 시 월 지출 변동 대처가 유용하지만 총 이자는 원금균등보다 많습니다.
원금균등상환
매달 원금을 동일하게 나누어 갚고 이자는 남은 잔액에 부과됩니다. 초반 월상환액 부담은 크지만 전체 총 이자는 가장 적게 납부하게 됩니다.
대출이자 부담을 대폭 줄이는 3단계 실천 팁
기준금리가 상승할 때 손놓고 기다리기보다 적극적인 금융 관리를 통해 이자 부담을 줄일 수 있습니다.
신용점수 상승, 승진, 소득 증가 등 재정 상태가 개선되었다면 금융사에 금리인하를 신청하세요.
소액이라도 원금을 매달 조금씩 수시 상환하면 대출 잔액 감소로 대출이자 계산 금액이 크게 줄어듭니다.
온라인 대환대출 플랫폼을 활용해 타 금융사의 최저 금리 상품으로 대환하는 방법도 적극 검토해야 합니다.
대출 신청 전 꼭 확인해야 할 점검 체크리스트
신규 주택담보대출을 실행하거나 변동금리 대출을 유지 중이시라면 아래 항목을 사전 점검해보세요.
- ☑ 변동금리 vs 고정금리 중 향후 금리 전망에 적합한 유형 선택 여부
- ☑ 중도상환수수료 면제 기간(보통 3년) 확인 유무
- ☑ 우대금리 조건(급여이체, 신용카드 실적 등) 충족 가능 여부
- ☑ 연말정산 장기주택저당차입금 이자상환액 소득공제 대상 여부
자주 묻는 질문
기준금리가 0.25%p 오르면 대출금리도 즉시 0.25%p 오르나요?
고정금리 상품은 변동이 없으나, 변동금리 상품의 경우 코픽스(COFIX)나 금융채 금리 변동 주기(3개월, 6개월 등)에 따라 순차적으로 적용됩니다.
3억원 대출 시 원금 중도상환 수수료는 얼마인가요?
대부분의 은행은 대출 실행 후 3년까지 약 0.5%~1.2% 수준의 중도상환수수료를 부과하며, 슬라이딩 방식으로 경과 일수에 따라 줄어듭니다.
주택담보대출 이자 소득공제 한도는 어떻게 되나요?
요건 충족 시 만기 및 상환 방식에 따라 연간 600만원에서 최대 2,000만원까지 이자 상환액에 대해 소득공제 혜택을 받을 수 있습니다.